 Na sygnale
 2°C
Kalkulator kredytu hipotecznego: jak policzyć ratę, odsetki i całkowity koszt
Krótko
Ratę równą liczy się wzorem z kwoty kredytu, miesięcznego oprocentowania i liczby rat. Przy 400 000 zł na 25 lat i założonych 6% w skali roku wychodzi 2577,21 zł miesięcznie. O całkowitym koszcie decydują jednak także okres, rodzaj rat i opłaty, a wiążące liczby podaje dopiero bank w ofercie.
Jak obliczyć ratę równą krok po kroku?
Zamieniasz oprocentowanie roczne na miesięczne, liczysz liczbę rat i podstawiasz obie wartości do wzoru na ratę równą (annuitetową). Przykład zakłada mieszkanie za 500 000 zł i wkład własny 20%, czyli 100 000 zł. Kredyt na 25 lat ma oprocentowanie nominalne 6% w skali roku, ale to założenie do obliczeń, nie aktualna stawka rynkowa.
R = K x r / (1 - (1 + r)^-n)
K to kwota kredytu (cena minus wkład), r to oprocentowanie roczne podzielone przez 12, a n to liczba rat. Po pomnożeniu licznika i mianownika przez (1 + r)^n dostajesz zapis wygodniejszy do liczenia na zwykłym kalkulatorze: R = K x r x (1 + r)^n / ((1 + r)^n - 1).
- Podziel oprocentowanie roczne przez 12: r = 6% / 12 = 0,005.
- Policz liczbę rat: n = 25 x 12 = 300.
- Podnieś (1 + r) do potęgi n: (1,005)^300 = 4,46497.
- Podstaw do drugiego zapisu wzoru: R = 400 000 x 0,005 x 4,46497 / 3,46497 = 2577,21 zł.
Każda rata składa się z raty kapitałowej i raty odsetkowej. Odsetki liczy się od kapitału pozostałego do spłaty, więc w pierwszej racie 2000,00 zł to odsetki, a tylko 577,21 zł spłaca kapitał. Odsetki to ok. 78% pierwszej raty, dlatego dług spada w pierwszych latach tak wolno. Z każdym miesiącem rośnie udział kapitału, a rata zostaje taka sama, o ile oprocentowanie się nie zmieni.
Wynik możesz sprawdzić w arkuszu kalkulacyjnym funkcją PMT, która w polskiej wersji ma tę samą nazwę.
Jak liczy się ratę malejącą?
Kapitał dzielisz na równe części (K / n), a odsetki liczysz co miesiąc od długu, który jeszcze został (0,005 x kapitał pozostały do spłaty), więc maleją razem z zadłużeniem. W przykładzie część kapitałowa każdej raty wynosi 400 000 / 300 = 1333,33 zł.
- pierwsza rata: 1333,33 + 2000,00 = 3333,33 zł
- spadek raty: o 6,67 zł z miesiąca na miesiąc
- ostatnia rata: 1333,33 + 6,67 = 1340,00 zł
Raty równe czy malejące: co wychodzi taniej?
Malejące są tańsze o ok. 72 tys. zł odsetek, ale przez pierwsze 114 miesięcy rata jest wyższa, na starcie o 756 zł.
| Raty równe | Raty malejące | |
|---|---|---|
| Pierwsza rata | 2577,21 zł | 3333,33 zł |
| Rata nr 115 | tyle samo | 2573,33 zł |
| Ostatnia rata | tyle samo | 1340,00 zł |
| Odsetki łącznie | ok. 373 162 zł | 301 000 zł |
| Suma do zapłaty | ok. 773 162 zł | 701 000 zł |
Rata malejąca spada poniżej równej dopiero od 115. raty, czyli w 10. roku spłaty. Przez ten czas malejące raty obciążają budżet mocniej, a oszczędność na odsetkach widać dopiero w całym okresie spłaty.
Wybrałabym raty malejące tylko wtedy, gdy wyższa pierwsza rata mieści się w budżecie z zapasem. W przeciwnym razie lepsze są równe, bo przewidywalna rata ułatwia planowanie.
O ile wzrośnie rata, gdy zmieni się oprocentowanie?
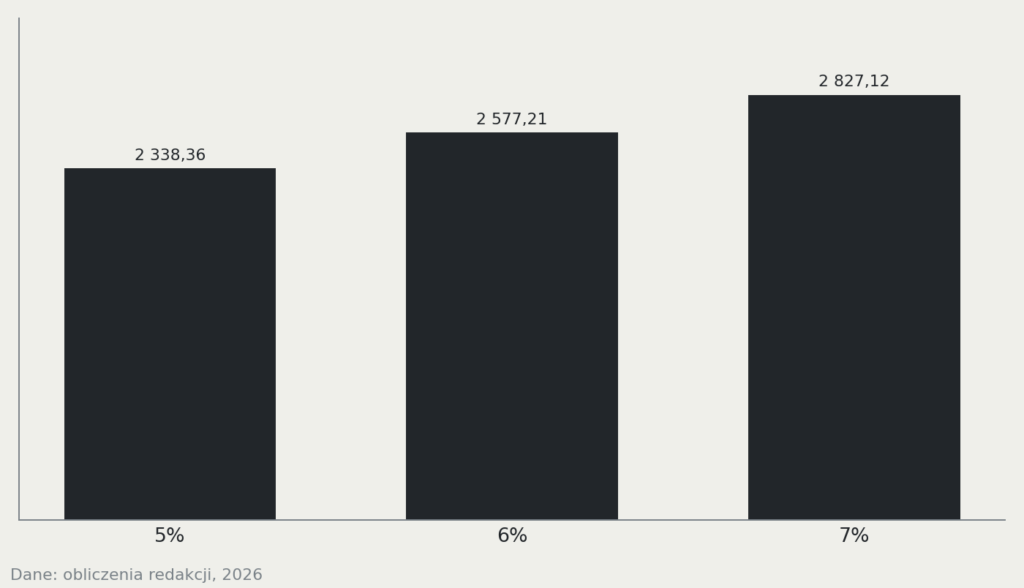
W tym przykładzie każdy punkt procentowy zmienia ratę o ok. 240-250 zł miesięcznie. Przejście z 6% na 7% to +249,91 zł.
| Oprocentowanie | Rata miesięczna (raty równe) | Odsetki łącznie |
|---|---|---|
| 5% | 2338,36 zł | ok. 301 508 zł |
| 6% | 2577,21 zł | ok. 373 162 zł |
| 7% | 2827,12 zł | ok. 448 135 zł |
Podwyżka o 1 p.p. to nie tylko wyższa rata, ale też ok. 75 tys. zł dodatkowych odsetek w całym okresie kredytu.
Oprocentowanie wynika z marży banku i wskaźnika referencyjnego, który zależy od stóp ustalanych przez Radę Polityki Pieniężnej (RPP). Oprocentowanie zmienne bank aktualizuje zwykle co 3 miesiące, nie od razu po decyzji RPP. Dlatego klienci jednego banku z tą samą marżą mogą w tym samym czasie płacić różne stawki.
Oprocentowanie okresowo stałe, zwykle na 5 lat, chroni ratę przed zmianą na ten czas. Najbezpieczniejsze jest oprocentowanie stałe przez cały okres, a największe ryzyko niesie oprocentowanie zmienne. Skalę tego ryzyka dla własnej kwoty sprawdzisz w kalkulatorze zmiany oprocentowania, który udostępnia UOKiK: porównuje raty przy stopie niższej lub wyższej o 0,5-3 p.p.
Co wpisać do kalkulatora banku?
Szczegółowy kalkulator potrzebuje ośmiu danych, a do porównania ofert służy RRSO, nie samo oprocentowanie.
| Parametr | Skąd wziąć wartość | Jak wpływa na wynik |
|---|---|---|
| Cena nieruchomości i wkład własny | Cena z oferty sprzedaży; kwota kredytu = cena minus wkład | Wyższy wkład to niższa kwota kredytu i niższa rata |
| Okres kredytu | Do 30-35 lat, zależnie od oferty | Dłuższy okres obniża ratę, ale podnosi koszt odsetek |
| Marża | Z oferty banku | Dodaje się do wskaźnika, więc wyższa marża to wyższa rata |
| Wskaźnik referencyjny | Z oferty banku: WIBOR 3M albo POLSTR 1M Stopa Składana | Wyznacza zmienną część oprocentowania |
| Rodzaj oprocentowania | Zmienne albo stałe (zwykle okresowo, na 5 lat) | Decyduje, czy rata może się zmieniać |
| Rodzaj rat | Równe albo malejące | Zmienia ratę na starcie i łączne odsetki |
| Prowizja | Z oferty banku, w procentach kwoty kredytu | Zwiększa całkowity koszt |
| Ubezpieczenia | Na życie, nieruchomości, przy wkładzie poniżej 20% | Podnoszą całkowity koszt |
Wkład własny wynosi zwykle minimum 10% ceny, a przy 20% nie trzeba dodatkowego ubezpieczenia (zestawienie Expander.pl). Banki finansują do 90% wartości nieruchomości. Kredyt bez wkładu własnego zdarza się tylko jako wyjątek w wybranych programach.
Część banków od jesieni 2026 udziela kredytów opartych na wskaźniku POLSTR 1M Stopa Składana (Polish Short Term Rate), inne nadal stosują WIBOR 3M (Warsaw Interbank Offered Rate). Przed porównaniem ofert sprawdź, który wskaźnik leży u podstaw każdej z nich.
RRSO, czyli rzeczywista roczna stopa oprocentowania, wyraża całkowity koszt kredytu w skali roku. W przykładzie reprezentatywnym jednego z banków (październik 2026) oprocentowanie wynosi 5,56078%, a RRSO 6,09%. Różnica bierze się z kosztów poza odsetkami. Kredyt bez zabezpieczenia na nieruchomości liczy się tym samym wzorem, ale jego koszt mocniej zależy od prowizji i ubezpieczenia; przykłady dla kwot od 50 do 250 tys. zł opisujemy w tekście o tym, jak policzyć ratę kredytu gotówkowego.
Ile wynosi całkowity koszt kredytu hipotecznego?
Całkowity koszt kredytu to odsetki plus wszystkie opłaty z nim związane, a całkowita kwota do zapłaty to wypłacony kapitał powiększony o ten koszt. Składają się na niego:
- odsetki, czyli największa pozycja
- prowizja za udzielenie kredytu
- ubezpieczenia, w tym na życie i nieruchomości
- wycena nieruchomości: w cenniku jednego z dużych banków 300 zł przy kredycie do 80 tys. zł, 400 zł przy mieszkaniu i kredycie od 80 tys. zł, 700 zł przy domu jednorodzinnym
- opłaty dodatkowe
W naszym przykładzie same odsetki to ok. 373 tys. zł. Założona prowizja 2% dokłada 8000 zł, a wycena kolejne 400 zł.
Bez ubezpieczeń całkowity koszt wynosi więc ok. 381 562 zł. Przy prowizji 0%, częstej w ofertach, odpada z tej sumy cała kwota prowizji.
Przykład reprezentatywny z poprzedniej sekcji dotyczy kredytu 230 000 zł na 16 lat i 11 miesięcy. Całkowity koszt wynosi w nim 132 835,80 zł, z czego 7 819,28 zł to koszty inne niż odsetki.
Rata z kalkulatora może nie uwzględniać prowizji ani ubezpieczeń, więc sprawdzaj, czy wynik zawiera całkowity koszt.
Jaką ratę udźwignie domowy budżet?
Taką, która po odjęciu kosztów utrzymania i innych rat mieści się w dochodzie netto, z zapasem na podwyżkę przy wzroście oprocentowania. Bank ocenia zdolność kredytową na podstawie czterech rzeczy:
- dochodów netto
- kosztów utrzymania
- innych zobowiązań
- liczby osób w gospodarstwie
Jako dochód liczy się kwota, którą dostajesz na konto, więc wynagrodzenie na rękę przelicz z pensji brutto przed wpisaniem do kalkulatora. Rata kredytu jest wydatkiem stałym, obok czynszu i mediów, więc w budżecie domowym odejmujesz ją przed wydatkami zmiennymi.
Ile odłożyć na poduszkę finansową przed kredytem?
Rezerwę liczy się w miesiącach pełnych wydatków, razem z ratą. Popularna zasada poradnikowa mówi o 3-6 miesiącach. Przy racie z przykładu same raty z trzech miesięcy to 7731,63 zł, a do tego dochodzą pozostałe wydatki. Jak odkładać przy ograniczonym budżecie, opisuje tekst o poduszce finansowej na nagłe wydatki. Uważam, że wkład własny i poduszka to dwie osobne kwoty, a wydanie rezerwy na wkład to błąd, bo pierwszy nieplanowany wydatek po zakupie zostałby bez pokrycia.
Czy wynik kalkulatora będzie taki sam jak w ofercie banku?
Nie, wynik jest tylko orientacyjny. Bank liczy na aktualnym wskaźniku i własnej marży, dolicza koszty, a o decyzji rozstrzyga ocena zdolności, ocena nieruchomości i ryzyko kredytowe. Symulacja nie jest ofertą w rozumieniu Kodeksu cywilnego. Wiążące parametry znajdziesz w formularzu informacyjnym, umowie i harmonogramie spłat od banku.